 AI-анализ встреч и документов
Не указано: Александр Царев
Обсуждение было посвящено истории становления, роста и последующего ослабления бренда кетчупа «Балтимор» на российском рынке. Рассматривались продуктовые и рыночные предпосылки успеха бренда, включая адаптацию вкуса под локальные предпочтения, ценовое позиционирование, развитие дистрибуции и сильные рекламные кампании. Отдельное внимание было уделено расширению ассортимента, отказу от продажи бизнеса на более выгодных условиях, накоплению долгов и продаже компании международной корпорации. Ключевой смысл обсуждения сводился к тому, что лидерство бренда было построено на точном понимании локального потребителя, а его последующее ослабление связывалось с корпоративной оптимизацией, изменением рецептуры и эрозией отличительных характеристик марки.
Появление рыночной ниши в начале 1990-х.
Импортный кетчуп дал новый стандарт качества, но оставался дорогим и не полностью локализованным по вкусу; дешёвые местные продукты не закрывали эту нишу. Это создало пространство для запуска «Балтимора».
Запуск в 1995 году с отличающимся продуктом и средней ценовой позицией.
Последствием стало быстрое формирование собственной полочной ниши между бюджетным сегментом и импортом.
Быстрое федеральное расширение дистрибуции до кризиса 1998 года.
Это стало важным подготовительным шагом: когда импорт подорожал, бренд уже был широко представлен в регионах.
Кризис 1998 года.
В рассказе он назван переломом в пользу «Балтимора»: импортные кетчупы стали заметно менее доступны, а локальный бренд ускорил рост.
Выбор «Городка» как основной рекламной платформы.
Последствием стала высокая узнаваемость и прочная культурная ассоциация бренда с этой программой и её актёрами.
Переход к крупным имиджевым кампаниям в 2005–2006 годах.
Ролики с Кустурицей и Депардье подняли статус рекламы бренда и закрепили его как заметный медийный объект.
Решение о расширении за пределы базового кетчупа в 2005 году.
По версии Александра Царева, это было ответом на низкую маржинальность категории, но одновременно увеличило сложность управления и потребность в рекламных ресурсах.
Отказ от предложения Heinz в 2007 году.
По рассказу, компания сохранила независимость, но позже потеряла возможность продаться на более выгодных условиях.
Накопление долгов и кризис 2008 года.
Последствием стала невозможность реструктуризации и продажа бизнеса в 2009 году.
Покупка Unilever в 2009 году.
Это ключевая смена траектории: бренд перестал быть самостоятельной компанией и вошёл в корпоративный портфель.
Изменение рекламной стратегии и рецептуры после сделки.
В рассказе сюда входят:
Усиление внешнего давления в 2010-х.
Новые бюджетные марки, технологически окрепшие региональные производители и локализованный Heinz усилили конкуренцию с разных сторон.
Выход Unilever из категории соусов и продажа бренда KDV в 2021 году.
Последствием стало завершение периода под управлением Unilever без описанного в материале нового сильного цикла роста.
Оглавление:
В этой теме описывается не столько история самого «Балтимора», сколько продуктовая предыстория категории. Александр Царев начинает с советских рецептур соусов вроде «Нежинского», «Краснодарского» и «Астраханского» и подчёркивает, что заметное место в них занимало яблочное пюре. По его версии, изначально это было частью рецептурной традиции, а к 1990-м годам тот же ингредиент стал восприниматься производителями прежде всего как удобный и дешёвый наполнитель.
Далее Царев связывает это с общей логикой пищевой промышленности переходного периода. Яблоки описываются как массовое и доступное сырьё, которое выращивали повсеместно, поэтому их было удобно использовать для удешевления продукта. Та же схема, по его словам, применялась и в смежных категориях, например в соках и нектарах, где яблочный сок подмешивали к более дорогим фруктовым вкусам.
Для самой компании «Балтимор» в этом фрагменте прямых данных о росте ещё нет, но хорошо видна логика рынка, на котором она позже возникла. Использование яблочного пюре работало как способ снизить себестоимость и увеличить объём продукта без соответствующего роста доли томатного сырья. Это было особенно важно в условиях чувствительного к цене массового спроса 1990-х годов.
Из слов Царева следует, что подобная модель фактически нормализовала компромисс между вкусом и ценой. Отрасль привыкала к рецептуре, где томатность можно было частично заменить более дешёвым фруктовым наполнителем. Для будущего «Балтимора» это создавало фон: если на рынке доминирует удешевлённый продукт, то отказ от такой практики может стать уже не технологической, а маркетинговой точкой дифференциации.
Ключевая развилка в этой теме — превращение яблочного пюре из просто рецептурного элемента в инструмент экономии. Александр Царев прямо противопоставляет «оригинальную черту рецепта» и более позднюю практику удешевления. Это не кризис отдельной компании, а структурный сдвиг внутри категории: производители начали мыслить не только вкусом, но и наполнением объёма дешёвым сырьём.
Именно этот сдвиг позднее становится важным контрастом для «Балтимора», который, по дальнейшему рассказу, строил раннюю идентичность на отказе от яблочного пюре. Поэтому здесь фиксируется одна из исходных причин появления рыночной ниши для нового бренда.
Прямого описания текущего состояния рынка в этом фрагменте немного. Александр Царев лишь оговаривает, что яблоко остаётся массовым и дешёвым сырьём «да и сейчас», то есть сама экономическая логика такого наполнителя, по его мнению, не исчезла.
Если смотреть на тему в рамках всего рассказа, то эта практика не осталась только в 1990-х: позднее Царев говорит, что яблочное пюре вернулось уже в рецептуру самого «Балтимора» после смены собственника. В таком чтении тема получает продолжение: описанная в начале «яблочная логика» оказывается устойчивой и переживает даже бренды, которые изначально строили на её отрицании свою идентичность.
Фактическая часть пересказа у Александра Царева состоит в том, что советские соусы действительно включали яблочное пюре, а в 1990-е производители, по его словам, начали использовать его как более дешёвый компонент. Также он проводит параллель с соками и нектарами, где яблоко выступало универсальным наполнителем.
Оценочные и требующие внешней проверки элементы здесь тоже заметны. К ним относятся утверждения, что яблоки были «самым массовым» и «самым дешёвым» фруктом, а также широкое обобщение, что производители 1990-х в целом осознали и системно использовали именно такую экономию. Не приводятся ни отраслевые данные, ни конкретные рецептуры, кроме общих названий советских соусов. Поэтому тезис убедительно работает как объяснительная рамка автора, но в расшифровке не подкреплён источниками.
Александр Царев описывает ранние 1990-е как период слабого качества большинства локальных соусов: они были достаточно жидкими, а запах уксуса часто перебивал томатную основу. Затем, по его словам, в Россию начали попадать западные соусы — в том числе через Польшу и Финляндию. На этом фоне он вспоминает собственное впечатление от финского соуса примерно в 1993–1994 году как от продукта, резко превосходившего местное предложение.
Следующим этапом становится выход Heinz на российский рынок в 1992–1993 годах. Именно с этого момента, по версии Царева, потребитель стал массово знакомиться с «другим» типом кетчупа: более густым и с более высокой концентрацией томатов. При этом импорт оставался дорогим, поэтому знакомство с новым стандартом качества происходило неравномерно: продукт замечали и начинали покупать, но массовым он не становился.
В рамках этой темы хорошо видна логика двух частей рынка. С одной стороны, отечественные продукты выигрывали доступностью, но проигрывали по консистенции, вкусовой насыщенности и воспринимаемому качеству. С другой стороны, Heinz опирался на то, что Царев называет универсальными аргументами категории: густота и натуральность. Дополнительным драйвером выступал сам имидж импортного товара, который в 1990-е часто воспринимался как заведомо лучший.
Однако бизнес-модель Heinz в этом пересказе имела и ограничения. Царев говорит, что импортный кетчуп стоил в три, а то и в пять раз дороже отечественного соуса, а значит, был ограничен в охвате. Кроме того, компания, по его словам, почти не локализовала вкусы: добавила кириллицу на этикетку, но не меняла рецептуру. В результате на рынке сформировался зазор между дешёвым локальным продуктом низкого качества и дорогим импортным продуктом, который не до конца совпадал с российскими пищевыми привычками.
Поворотным моментом в этой теме становится само появление импортного кетчупа как нового эталона категории. Не кризис, а именно сдвиг ожиданий: российский покупатель увидел, каким может быть томатный соус по консистенции, насыщенности и брендовому оформлению. Это изменило точку отсчёта для оценки локальных марок.
Второй важный момент — выявившееся несоответствие между глобальной рецептурой и локальным контекстом потребления. Александр Царев подчёркивает, что российский стол строился вокруг шашлыка, пельменей, смешивания майонеза с томатным соусом, а также влияния грузинской, армянской и азербайджанской кухни. В его логике именно здесь образовалась стратегическая развилка: либо продавать «универсальный мировой кетчуп», либо создавать продукт под местные блюда и вкусовые коды.
В этом тематическом фрагменте нынешнее состояние рынка напрямую не разбирается. Здесь скорее формулируется исходная рыночная проблема: локальный продукт был доступным, но слабым по качеству, а импортный — качественным, но дорогим и не полностью адаптированным к местному спросу.
Из этой конструкции у Александра Царева выводится перспектива, которая позже реализуется в истории «Балтимора»: у локального игрока появляется шанс занять промежуточную позицию между двумя полюсами рынка. То есть текущего состояния как такового здесь нет, но есть чётко обозначенная незакрытая ниша.
К относительно фактической части относятся утверждения о присутствии Heinz в России уже в 1992–1993 годах, о его более высокой цене и о различии между импортными и местными соусами по густоте и концентрации томатов. Эти тезисы подаются как рыночный фон, хотя без ссылок на документы или исследования.
Выраженно субъективными являются личное воспоминание Царева о «божественном» финском соусе и его собственная оценка вкуса Heinz, в котором он ощущает «некоторую излишнюю кислоту». Также интерпретацией, а не доказанным фактом, остаётся тезис, что именно многонациональная советская гастрономическая традиция делала российский вкус сильно отличным от западного и тем самым ограничивала универсальность Heinz. Это правдоподобная, но в расшифровке не подтверждённая эмпирически аргументация.
Эта тема возникает как прямое продолжение описания рынка начала 1990-х. После сопоставления слабых отечественных соусов и дорогого, но не вполне локализованного импорта Александр Царев формулирует момент зарождения идеи: у будущих основателей «Балтимора» возникло понимание, что рынку нужен «качественный соус, но российский, но настоящий, с нормальным вкусом».
По логике рассказа, сначала складывается наблюдение о несовпадении глобального продукта с локальным рационом, а затем — вывод о необходимости создать адаптированное предложение. Уже следующим шагом эта идея реализуется в 1995 году, когда появляется сам бренд.
В этой теме бизнес-логика ещё формулируется на уровне гипотезы, но она уже достаточно ясна. Потенциальный рост должен был обеспечиваться не просто импортозамещением и не просто удешевлением, а сочетанием двух элементов: качества, сопоставимого с западным эталоном, и вкусовой настройки под российские блюда и привычки. Это означает ставку на локализацию как на ядро будущего продукта.
По словам Царева, ориентиром служили реальные практики потребления: шашлык с кавказскими специями, пельмени, смешивание майонеза с томатным соусом, влияние постсоветского многонационального общепита. Тем самым идея будущего бренда опиралась не на абстрактное «сделаем как на Западе», а на попытку встроиться в уже существующий пищевой контекст страны.
Главная развилка здесь концептуальная. Вместо того чтобы копировать уже существующий западный образец, будущие создатели «Балтимора», как это описывает Царев, выбирают другой путь: не универсальный кетчуп «для всех», а качественный российский продукт с более точным вкусовым попаданием в местную еду.
Кризисов, сделок или конфликтов в этом фрагменте нет. Но есть стратегический поворот, который позже становится основой всего раннего успеха бренда: рынок трактуется не как пустое пространство для импорта, а как среда, требующая вкусовой адаптации.
Прямого описания текущего состояния по этой теме в расшифровке нет. Она подана как ретроспективное объяснение того, на каком принципе был задуман «Балтимор».
Если смотреть на тему в рамках всего рассказа, то эта первоначальная идея выступает мерилом для дальнейшей судьбы бренда. Пока продукт и маркетинг сохраняли локальную специфику, бренд рос; когда эта отличимость начала стираться, возникла эрозия марки. Но сама тема в исходном фрагменте фиксируется именно как стартовая концепция, а не как нынешнее состояние.
Фактическое ядро здесь невелико: Александр Царев утверждает, что у основателей возникла идея сделать качественный российский соус, адаптированный к местному столу. Всё остальное — уже авторская интерпретация причин и механики этой идеи.
Особенно оценочно звучат формулы «настоящий» и «с нормальным вкусом»: это не проверяемые характеристики, а язык позиционирования и симпатии к бренду. Также интерпретацией остаётся вывод, что именно специфика российского рациона и влияние советского многонационального общепита сделали такую идею неизбежной или особенно сильной. В расшифровке нет прямых ссылок на потребительские исследования, поэтому это следует читать как аналитический вывод автора, а не как доказанный факт.
Александр Царев привязывает практическую реализацию идеи к 1995 году. Он отдельно подчёркивает, что это произошло не на юге, а в Санкт-Петербурге. По его словам, сначала основатели шли от копирования польского продукта в простых пластиковых бутылках, а затем проект перешёл в более оформленную брендовую фазу.
Далее Царев называет дату и структуру запуска: «Балтимор Холдинг» появился в Санкт-Петербурге в 1995 году. Главным основателем он называет Алексея Антипова, у которого до этого не было отношения к пищевой промышленности: в 1980-е тот шил одежду в кооперативе, затем занимался оптовой торговлей, и уже из этого предпринимательского опыта у него, по словам автора, возникла идея продавать кетчуп. По примеру Восточной Европы Антипов придумал сам продукт и слоган «кетчуп с характером».
В этой теме ранняя бизнес-модель показана как предпринимательский вход в перспективную FMCG-категорию без отраслевого бэкграунда, но с хорошим чувством рыночного момента. Роль Алексея Антипова в рассказе Царева — это роль инициатора, который увидел пример в Восточной Европе, перенёс саму идею кетчупа на российский рынок и сразу попытался оформить её как бренд, а не как безымянный товар.
Из фрагмента видно, что старт был довольно прагматичным: простая упаковка, опора на уже существующий иностранный прототип, затем — собственное маркетинговое оформление. Такой подход снижал входной барьер и позволял быстрее выйти в категорию. Уже на старте важной частью модели становится не только производство, но и придумывание позиционирования, что позже окажется сильной стороной «Балтимора».
Главная развилка здесь — переход от заимствованного образца к собственной брендовой конструкции. По словам Царева, проект начинался с копирования польского продукта, но затем произошло «маркетинговое озарение»: бренд начал строиться как самостоятельная история, а не как локальная реплика чужого товара.
Второй поворотный момент — сама фигура Антипова. Человек вне пищевой отрасли заходит в массовую продуктовую категорию и делает ставку не на сырьевой или производственный опыт, а на предпринимательскую интуицию и маркетинг. В этом фрагменте кризисов ещё нет; это стадия запуска и выбора траектории.
В рамках именно этой темы нынешнее состояние стартовой конфигурации не раскрывается. Фрагмент целиком посвящён происхождению компании и роли основателя в её запуске.
Если ограничиваться этой темой, можно лишь сказать, что основание «Балтимора» и фигура Антипова описываются ретроспективно как начало большого проекта. Данных о текущем участии основателя в судьбе марки здесь нет.
К фактической части относятся указание на 1995 год, Санкт-Петербург как место запуска, упоминание Алексея Антипова как главного основателя, а также его биографический путь из кооперативного швейного бизнеса и оптовой торговли в кетчуп. Эти утверждения в расшифровке приведены без ссылок на документы, но поданы как конкретные сведения.
Оценочные элементы исходят уже от Александра Царева. К ним относятся формулы вроде «настоящее маркетинговое озарение» и характеристика продукта как «совсем не посредственного». Также интерпретацией является вывод, что путь от копирования польского продукта к собственному бренду был именно тем поворотом, который предопределил успех. Это выглядит логично, но в данном фрагменте остаётся авторским объяснением, а не доказанной причинно-следственной связью.
После рассказа об основании бренда Александр Царев сразу переходит к тому, что называет первым определяющим решением, — к составу. На раннем этапе «Балтимор», по его словам, делает ставку на высокую концентрацию томатной пасты, отказ от яблочного пюре как наполнителя и использование настоящих специй.
Следом формируется вкусовая архитектура бренда. Царев перечисляет сразу несколько линеек и вариантов: острый, пряный, с базиликом, в грузинском стиле, «Цыганский». В его изложении это был не один универсальный кетчуп, а стартовая линейка, рассчитанная на разные сценарии потребления и разные вкусовые ожидания.
Ранний продуктовый рост здесь объясняется через чёткую дифференциацию. «Балтимор» противопоставляет себя массовой практике удешевления, отказываясь от яблочного пюре, и тем самым сигнализирует о большей томатности и натуральности. Это не просто рецептурное решение, а способ занять более сильную позицию в сознании покупателя: бренд обещает не «соус вообще», а качественный томатный продукт.
Второй драйвер — вкусовая сегментация. Александр Царев подчёркивает, что бренд не пытался сделать универсальный продукт для всех, а собрал линейку под российский рынок. В его логике это позволяло точнее попадать в разнообразие местной кухни и расширять потребление внутри одной категории. Для FMCG это важный ход: полка наполняется не клонами одного вкуса, а продуктами с разными ролями и ассоциациями.
Ключевой развилкой стало осознанное отрицание той логики, которая ранее доминировала на рынке: вместо удешевления за счёт яблочного пюре был выбран более томатный и более «честный» рецепт. Это решение в рассказе Царева подаётся как основа дальнейшего успеха бренда.
Если смотреть шире по всей расшифровке, то именно эта ранняя продуктовая ставка позже будет частично демонтирована. Александр Царев отдельно говорит, что после 2010 года в составе появились крахмал и яблочное пюре. Для данной темы это важный обратный поворот: первоначальное отличие бренда оказалось не вечной нормой, а уязвимой частью его идентичности.
В текущем состоянии, если опираться на весь рассказ, первоначальная продуктовая логика «Балтимора» уже не выглядит сохранённой в полном виде. Царев прямо связывает позднейшие изменения рецептуры с ослаблением брендовой отличимости: то, чем марка гордилась на старте, перестало быть жёсткой опорой.
Поэтому ранний подход сегодня описывается скорее как часть легенды бренда, чем как надёжно удержанный стандарт. Отказ от яблочного пюре и акцент на натуральной томатной основе в рассказе существуют прежде всего как символ того периода, когда «Балтимор» строил идентичность на контрасте с рынком.
Фактическое содержание темы — это заявленные элементы раннего продукта: высокая концентрация томатной пасты, отказ от яблочного пюре, специи и вкусовая линейка. Также фактом пересказа является сам перечень вкусов, которые Александр Царев называет в этом фрагменте.
Оценочными являются формулы «настоящие специи», «достаточно хорошая, сбалансированная линейка для России» и вывод, что такой набор вкусов был логичным следствием многонационального советского общепита. Это правдоподобная интерпретация, но в расшифровке она не подкреплена исследованиями спроса или данными продаж отдельных вкусов. Тезис о том, что именно отказ от яблочного пюре стал ключом к раннему успеху, тоже следует считать аналитическим выводом автора, а не формально доказанным фактом.
На этапе запуска в 1995 году, по пересказу Александра Царева, «Балтимор» изначально занял не нижний и не импортно-премиальный сегмент, а промежуточную ценовую позицию. Бренд выводился как продукт качественнее и дороже стандартных российских соусов, но заметно доступнее импортных марок, прежде всего Heinz. Это решение сопровождалось и продуктовой логикой: высокая концентрация томатной пасты, отказ от яблочного пюре как удешевляющего наполнителя и линейка вкусов под локальные привычки.
Контекст для этого позиционирования был задан рынком начала 1990-х, который в расшифровке описан как поляризованный. С одной стороны, существовали дешёвые местные соусы с более слабым составом и жидкой консистенцией, с другой — импортный Heinz, который уже присутствовал в России и воспринимался как эталон, но стоил слишком дорого для массового потребителя. На этом фоне «Балтимор» занял промежуточную ступень, которую сам автор описывает как «доступный премиум».
Рост в рамках этой темы объясняется тем, что компания не пыталась лобово соревноваться ни с самым дешёвым сегментом, ни с импортной премиальностью. По словам Александра Царева, цена была выбрана «достаточно точно»: примерно в полтора раза выше стандартного российского продукта, но существенно ниже Heinz и других премиальных аналогов. Такая модель позволяла одновременно брать наценку за качество и оставаться массово доступным товаром.
Ценовая стратегия работала не сама по себе, а в связке с продуктом. Покупателю предлагали не просто более дорогой кетчуп, а понятную разницу в рецептуре и вкусе. В расшифровке подчёркивается, что импортный Heinz был дорогим и универсалистским по вкусу, тогда как «Балтимор» предлагал российски адаптированную линейку. Поэтому ценовое позиционирование выступало как мост между «слишком дешёвым и слабым» отечественным предложением и «слишком дорогим» импортом.
Для самой логики позиционирования главным поворотом был момент выбора средней ценовой ниши. Это решение определило, что бренд не будет бороться только скидкой и не станет копировать импортный премиум один в один. В дальнейшем именно такая промежуточная позиция сделала компанию особенно устойчивой к изменению рыночной конъюнктуры, хотя развернуто это уже относится к следующей теме о дистрибуции и кризисе 1998 года.
Внутри данной темы других отдельных кризисов или пересмотров ценовой архитектуры в расшифровке не приведено. Нет и точных данных о последующем изменении ценовой стратегии после старта, кроме общего вывода, что изначальная настройка сегмента была одной из причин быстрого принятия бренда рынком.
Прямого описания текущего ценового позиционирования «Балтимора» в этом фрагменте нет. Однако в более поздней части рассказа Александр Царев характеризует современный бренд как более простой и «досуха оптимизированный» продукт. В привязке к этой теме это означает, что первоначальная роль «доступного премиума» со временем, вероятно, была ослаблена: бренд, по авторской логике, утратил часть качественных отличий, которые оправдывали его промежуточную цену и особый статус между масс-маркетом и импортом.
Точных данных о том, где именно марка находится по цене сейчас, в расшифровке нет, поэтому дальнейшую траекторию можно описать лишь косвенно: без восстановления продуктовой уникальности исходная ценовая логика «Балтимора» не выглядит воспроизводимой в прежнем виде.
Фактический каркас здесь такой: по словам Александра Царева, Heinz в начале 1990-х стоил в 3–5 раз дороже отечественных соусов; «Балтимор» был запущен в 1995 году; его цена была выбрана выше стандартного российского продукта примерно в полтора раза, но ниже импортных аналогов. Эти тезисы в расшифровке даны как описание рыночной логики, но без таблиц цен или внешних источников, кроме общего исторического нарратива.
Оценочные суждения принадлежат самому Александру Цареву. К ним относятся формулировки вроде «ценовое позиционирование было изначально выбрано достаточно точно» и «доступный премиум». Это интерпретация эффективности стратегии, а не формально доказанный вывод. Также описания импортного кетчупа как слишком дорогого, а местного — как слишком слабого по качеству поданы через авторскую рамку, пусть и опираются на общий рыночный контекст, изложенный в видео.
После запуска в Санкт-Петербурге «Балтимор», по словам Александра Царева, быстро выстраивал дистрибуцию: сначала Петербург, затем Москва, а после этого — региональная Россия. Уже к 1998 году продукт, как утверждается в расшифровке, присутствовал в большинстве федеральных округов. Это означает, что масштабирование происходило очень быстро по меркам молодого FMCG-бренда середины 1990-х.
Следующим этапом стал кризис 1998 года. На фоне обвала рубля в четыре раза импортные продукты, которые и до того были дорогими, резко подорожали ещё сильнее. Затем, по описанию автора, в 1999–2000 годах для «Балтимора» наступило «золотое время»: бренд заполнял полки, рос в узнаваемости и усиливал рыночную долю.
В этой теме рост объясняется прежде всего не рекламой, а сочетанием масштабной дистрибуции и локальной экономики производства. Александр Царев прямо говорит, что дистрибуция выстраивалась агрессивно. Это позволило к моменту кризиса уже быть физически представленным в основных регионах страны и быстро конвертировать изменение внешней среды в продажи.
Второй ключевой драйвер — локализация. В расшифровке подчёркивается, что у «Балтимора» была цена в рублях, локальное производство и уже доказанное качество. В отличие от импортных брендов, завязанных на валюту, компания не оказалась выброшена из массового потребления после девальвации. Поэтому бизнес-модель в этот момент сработала как ранняя форма импортозамещения: локальный производитель с готовой сетью поставок оказался в выигрышной позиции именно тогда, когда импорт стал для широкой аудитории почти недоступен.
Главный поворотный момент внутри этой темы — кризис 1998 года. В обычной логике кризис должен был бы ударить по потребительскому рынку, но здесь он сыграл в пользу локального бренда. По словам Александра Царева, после четырёхкратного падения рубля западные продукты вроде Heinz и Calvé стали «банально недоступны» для 90% потребителей. Это создало для «Балтимора» окно ускоренного роста.
Важно, что эффект кризиса был не автономным, а зависел от уже сделанных шагов. Если бы к 1998 году бренд не успел построить распределение по стране и не закрепить приемлемое качество, сам по себе валютный шок не дал бы такого результата. Поэтому развилка состояла из двух частей: сначала — решение быстро идти в регионы, потом — внешнее событие, которое сделало эту сеть особенно ценной.
Прямого описания нынешнего состояния дистрибуции «Балтимора» в этой теме нет. Однако из последующих фрагментов видно, что раннее преимущество в масштабе поставок со временем перестало быть уникальным. Позже международные игроки локализовали производство, а региональные производители научились выпускать приемлемый по качеству продукт и экономить на логистике.
В связке с этой темой это означает, что выигрыш 1998–2000 годов был исторически очень сильным, но не вечным. Он зависел от конкретной макроэкономической ситуации и от того, что импорт на тот момент ещё не успел глубоко укорениться через локальные мощности.
Фактическая основа темы в расшифровке такая: «Балтимор» сначала распространился на Петербург и Москву, затем на регионы; к 1998 году присутствовал в большинстве федеральных округов; рубль в кризис, по словам автора, обвалился примерно в четыре раза; импортные продукты стали недоступны для 90% потребителей; 1999–2000 годы были периодом бурного роста. Эти формулировки поданы уверенно, но без приведённой внутри видео статистики по покрытию дистрибуции или фактической доле недоступности.
Оценочные и интерпретационные тезисы принадлежат Александру Цареву. Это прежде всего определения вроде «агрессивная дистрибуция», «грамотная ставка» и «золотое время». Они логично следуют из рассказа, но остаются авторской оценкой эффективности и масштаба эффекта, а не документально раскрытым расчётом.
Конкурентная картина, описанная в расшифровке, складывается в несколько этапов. Сначала на российский рынок в начале 1990-х приходит Heinz; Александр Царев называет период 1992–1993 годов. На этом фоне отечественный рынок ещё состоит в основном из более слабых по качеству и дешёвых соусов. Затем рядом с Heinz действует Calvé как марка под управлением Unilever, причём в России её сильнейшая категория — майонез, а кетчуп присутствует как часть более широкой линейки приправ.
Параллельно в 1990-е возникают многочисленные региональные и локальные бренды. Их автор описывает как дешёвые марки, появлявшиеся «как грибы после дождя». Уже в такой среде «Балтимор» строит своё отличие: не как глобальный импорт, но и не как безликий низовой сегмент. Позже, уже в более поздний период истории, конкурентная среда снова меняется: Heinz локализует производство, а региональные производители начинают делать более приемлемый по качеству продукт, усиливая давление на бывшего лидера.
По версии Александра Царева, у Heinz была очень сильная глобальная машина: большая история, выручка 8,1 миллиарда долларов к 1990-м, производство в десятках стран и рекламные бюджеты, превосходившие возможности российских компаний. В России Heinz делал ставку на густоту и натуральность как универсальные признаки качества, а также на престиж импортного происхождения. При этом ключевой особенностью модели был ограниченный уровень локализации: кириллица на этикетке появилась, но рецептуры, по словам автора, не менялись.
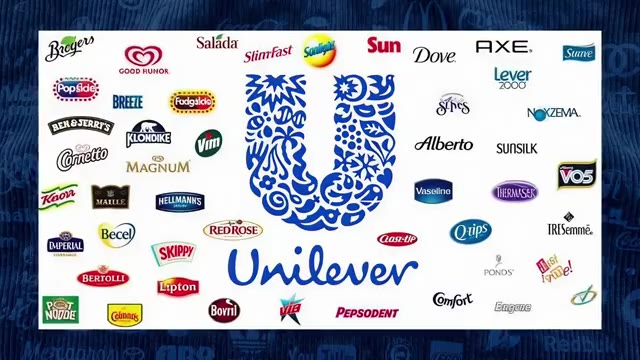
Calvé в рассказе выглядит не как чисто кетчупный игрок, а как часть более широкой корпоративной стратегии Unilever в категории приправ. Его сила — в портфельной логике: майонез, кетчуп, горчица и поддержка со стороны глобальной FMCG-корпорации. Региональные производители, напротив, строили модель на низкой цене, часто в ущерб качеству. Именно от этого дешёвого массива «Балтимор», по словам автора, и отстраивался вверх.
Главной развилкой внутри этой темы было то, что международные бренды на раннем этапе не полностью адаптировались к российскому вкусу и структуре спроса, а местные дешёвые игроки не могли предложить сопоставимое качество. Это создало рыночное окно для «Балтимора» как локального бренда среднего уровня между глобальным премиумом и бюджетным сегментом.
Позднее конкурентная среда стала жёстче. В расшифровке отдельно отмечено, что Heinz локализовал производство и за счёт больших бюджетов начал «медленно душить» «Балтимор». Также региональные производители, получив новое оборудование и логистическое преимущество, начали забирать нижний сегмент. Таким образом, первоначально выгодная конфигурация конкуренции со временем развернулась против бренда: исчезла часть барьеров, которые раньше сдерживали глобальных и низкобюджетных игроков.
В текущем описании конкурентная среда выглядит более неблагоприятной для «Балтимора», чем в момент его роста. Международные корпорации в рассказе представлены как игроки без эмоциональной привязки к локальным брендам: они развивают то, что выгодно в портфеле, а не то, что исторически любимо потребителем. Региональные производители тоже больше не выглядят хаотичным слабым фоном: они научились делать приемлемый продукт дешевле.
Для этой темы важен вывод, что конкурентное преимущество «Балтимора» было историческим, а не вечным. Пока глобалы были недостаточно локализованы, а дешёвые марки — слишком слабы, бренд выигрывал. Когда обе стороны усилились, удерживать прежнюю позицию стало значительно труднее.
К фактическому слою относятся следующие утверждения из расшифровки: Heinz существовал с 1869 года; к 1990-м его выручка достигала 8,1 миллиарда долларов; в России он появился в 1992–1993 годах; Calvé находился под управлением Unilever; на рынке было много дешёвых региональных марок. Эти тезисы в основном поданы как справочный фон, частично с цифрами, но без детального доказательного аппарата внутри самого видео.
Сильный пласт здесь составляют авторские оценки Александра Царева. Он отдельно рассуждает о вкусе Heinz, упоминая излишнюю кислоту и уксусность, причём сам оговаривает, что это его личное мнение. Оценочными являются и характеристики региональных марок как брендов «без брендов», часто проблемных по качеству. Формула о том, что Heinz позднее начал «душить» «Балтимор», тоже является интерпретацией конкурентного давления, а не нейтральным описанием рыночной динамики.
После запуска в 1995 году и укрепления на рынке в конце 1990-х «Балтимор» выходит к лидерским показателям уже к 2000 году. Александр Царев ссылается на данные ACNielsen, согласно которым в 2000 году бренд занимал до 50% российского рынка кетчупа в стоимостном выражении. Дальше, по его словам, это ещё не предел.
Следующий этап — начало и середина 2000-х. В расшифровке говорится, что к 2004 году доля бренда по разным данным достигала 70%, а чуть позже основной продукт якобы подходил к 70–75%. В этот момент «Балтимор» описывается как фактический контролёр категории кетчупа в России. Параллельно компания растёт как бизнес: расширяет линейки, развивает производство и дистрибуцию и, по словам автора, продолжает расти быстрее самого рынка, который прибавляет на 10–15% в год.
Доминирование в категории в рассказе объясняется сочетанием нескольких факторов. Первый — продуктовая подгонка под локальный спрос: вкус, линейка, отказ от яблочного пюре на старте и понятная разница относительно слабых отечественных соусов. Второй — ценовое позиционирование между дешёвым сегментом и дорогим импортом. Третий — раннее расширение дистрибуции и выигрыш от кризиса 1998 года, когда импорт подорожал.
Четвёртый фактор — реклама и культурная узнаваемость. Александр Царев прямо говорит, что одно лишь понимание рынка не дало бы такого результата без мощной коммуникации. В его логике рыночная доля росла не только из-за продукта на полке, но и из-за того, что бренд становился частью массовой культуры через «Городок», акции и позднее — крупные имиджевые ролики.
С точки зрения бизнес-модели важна и ещё одна деталь: лидерство строилось в категории с невысокой маржинальностью. Это означает, что высокая доля рынка не автоматически превращалась в столь же устойчивую финансовую позицию. Именно эта особенность позже становится ограничением для дальнейшего роста.
Первой ключевой развилкой был сам переход от быстрого роста к доминированию. По словам Александра Царева, добиться доли около 50% в категории, где во всём мире обычно доминируют глобальные гиганты, было исключительным результатом для российского FMCG-бренда. Но затем лидерство создало и новую проблему: компания стала искать рост за пределами базового кетчупа.
Второй поворотный момент — осознание ограничений категории. В расшифровке прямо сказано, что у позиции лидера была «ловушка»: кетчуп остаётся категорией с относительно низкой маржой, а значит, одних объёмов недостаточно. Отсюда последовало расширение в новые соусы и соседние марки. Формально это не отменяло доминирования, но уже меняло профиль риска: рост доли в основном продукте сопровождался усложнением управления и ростом рекламной нагрузки.
В текущей точке этого лидерства уже нет. Позднее в видео Александр Царев описывает динамику как постепенное скольжение вниз: сначала «Балтимор» перестал быть лидером, затем стал «крепким середняком», а потом — одним из многих и даже аутсайдером. Точных современных долей рынка он не приводит, но общий вывод однозначен: историческое доминирование не сохранилось.
В привязке к этой теме нынешнее состояние выглядит как утрата главного достижения бренда. Ранее доля была основным доказательством силы компании; теперь, по авторской логике, именно это достижение стало частью легенды, а не текущей реальности.
Наиболее твёрдо атрибутированный факт — ссылка на ACNielsen: до 50% рынка кетчупа в стоимостном выражении в 2000 году. Остальные крупные цифры звучат менее жёстко: 70% к 2004 году и 70–75% позднее подаются формулой «по разным данным». Это важно, потому что самые впечатляющие показатели в расшифровке не привязаны к конкретному открытому источнику внутри самого рассказа.
Заметная часть формулировок носит ярко оценочный характер и принадлежит Александру Цареву. Это тезисы о «фантастическом результате», о том, что никто из отечественных производителей FMCG не добивался подобного в премиальной или квазипремиальной категории, а также метафора про «слона и надоедливых мосек». Такие утверждения усиливают драматургию, но требуют внешней проверки, если рассматривать их как строгие историко-рыночные выводы.
В логике рассказа сотрудничество с «Городком» начинается после того, как «Балтимор» уже усилил позиции на рынке и бренду стало важно, чтобы его знала и любила вся страна. Александр Царев описывает это как следующий шаг после продуктового и дистрибуционного успеха конца 1990-х. В качестве основной рекламной площадки компания выбирает именно «Городок».
Далее сотрудничество, по его словам, длится пять лет. За это время интеграции становятся не разовыми вставками, а полноценной системой коммуникации: бренд присутствует через фирменные скетчи с участием Юрия Стоянова и Ильи Олейникова. К завершению этого этапа актёры, по оценке автора, становятся частью культурного кода марки. После этого бренд переходит к следующему уровню имиджевой рекламы — уже с Кустурицей и Депардье.
Ключевой драйвер этого рекламного хода — совпадение аудитории передачи с покупателем продукта. Александр Царев отдельно проговаривает профиль зрителя: женщины 30–55 лет, семейные, со средним доходом, то есть те, кто часто принимает решения о покупке продуктов. В этой рамке «Городок» работал не просто как медийная площадка с охватом, а как точное попадание в потребительский центр категории.
Второе важное преимущество — формат. По словам автора, реклама не ограничивалась плашкой или стандартным роликом: сами Стоянов и Олейников снимали миниатюры с сюжетом, завязкой и финалом. Это делало продвижение менее похожим на обычную рекламу и сильнее связывало бренд с привычным зрителю юмористическим контекстом. Внутри этой темы именно такой формат и выступает бизнес-механикой роста узнаваемости: бренд не просто покупал размещение, а встраивался в народно-популярную культурную форму.
Главная развилка — решение сделать ставку не на обычную телевизионную рекламу, а на длительную связку с конкретной программой. В рассказе это подаётся как «удачный выбор» и как почти беспрецедентная для российского рекламного рынка коллаборация. Последствием стала не только видимость бренда, но и его ассоциация с конкретными лицами и стилем юмора.
Второй поворот — исчерпание потенциала одного формата. Александр Царев подчёркивает, что к концу пятилетнего сотрудничества бренд уже хотел большего, чтобы реклама была крупным событием сама по себе. Это и стало переходом от успешной платформы «Городка» к следующему этапу — работе со звёздными международными фигурами и более масштабными имиджевыми кампаниями.
В текущем состоянии такой рекламной платформы у бренда уже нет. Позднее в видео говорится, что знаменитая рекламная кампания осталась в легендах, памяти и подборках старой рекламы. В привязке к этой теме это означает, что сотрудничество с «Городком» сохранилось как символ прошлого успеха, но не как действующий актив бренда.
Сильной стороной этого исторического этапа была культурная встраиваемость: бренд становился узнаваемым не только через упаковку, но и через персонажей. Ограничение же состояло в том, что модель была сильно привязана ко времени, формату телепотребления и конкретным медийным фигурам. В расшифровке нет данных о попытке воспроизвести сопоставимый эффект в более поздние годы.
К фактическим элементам темы относятся: существование «Городка» с 1993 года, участие Юрия Стоянова и Ильи Олейникова, выбор передачи как ключевой рекламной площадки «Балтимора», пятилетняя длительность интеграции и наличие рекламных скетчей с промоакциями вроде розыгрыша квартиры. Эти элементы в расшифровке изложены последовательно, но без предоставления формальных медиаметрических данных внутри самого видео.
Существенная часть выводов — авторская интерпретация Александра Царева. Это касается характеристик «Городка» как одной из топ-10 программ страны, тезиса об инновационности формата, утверждения, что сегодня крупные бренды почти не используют подобные интеграции, а также оценок качества юмора и культурной близости актёров аудитории. Все эти суждения правдоподобны в рамках нарратива, но в самом материале они не подкреплены отдельными исследованиями или цифрами рейтингов.
Александр Царев описывает, что к концу 1990-х «Балтимор», уже усиливший позиции в категории кетчупа, искал не просто охват, а общенациональную любовь и узнаваемость. В этот момент бренд выбрал телепередачу «Городок» как основную рекламную площадку. По его пересказу, решение было не формальным спонсорством, а более глубокой интеграцией в медийный продукт, который уже имел широкую аудиторию и устойчивую популярность.
Следующим этапом стало превращение рекламных размещений в самостоятельные миниатюры с участием Юрия Стоянова и Ильи Олейникова. Внутри этой связки появились конкретные запоминающиеся эпизоды: акция «три этикетки “Балтимор” — твой шанс выиграть квартиру в Москве», скетч с бутылкой кетчупа, спрятанной в шкафу, и абсурдистский номер с оперными певцами. По словам Царева, наиболее запомнившейся формулой стала реплика «Балтимор — наш томатный спонсор», закрепившая бренд внутри зрительской памяти.
Завершающий этап этого цикла — пятилетнее сотрудничество, после которого, как утверждает Александр Царев, Стоянов и Олейников стали частью культурного кода бренда. Уже затем «Балтимор» начал думать о следующем уровне рекламной амбиции, выходящем за рамки одной телевизионной передачи.
В этой теме рост бренда объясняется не изменением продукта, а качеством медийной упаковки и точностью выбора канала. Александр Царев отдельно подчеркивает совпадение аудитории «Городка» с покупательской аудиторией «Балтимора»: семейные женщины 30–55 лет со средним доходом, то есть те, кто действительно принимает решения о покупке продуктов. В такой логике передача работала не просто как носитель рекламы, а как среда, где бренд выглядел своим.
Ключевым драйвером стало то, что интеграция не ограничивалась заставкой или вставным роликом. Рекламные сюжеты снимались самими лицами программы и были устроены как полноценные комедийные сцены с завязкой и финалом. Это повышало вовлечённость: зритель воспринимал рекламу не как прерывание эфира, а как продолжение знакомого юмористического мира. Для FMCG-бренда это фактически означало превращение рекламы в контент.
Дополнительным инструментом роста выступала промоакция с крупным призом — квартирой в Москве за три этикетки. В пересказе Царева именно масштаб приза делал акцию заметной и усиливал вирусный эффект. Таким образом, модель работала на трёх уровнях сразу: регулярная узнаваемость через передачу, эмоциональное запоминание через юмор и стимулирование покупки через промомеханику.
Главная развилка внутри этой темы — выбор «Городка» не как разового рекламного партнёра, а как центральной площадки для многолетней коммуникации. Это был переход от обычной медийной поддержки к культурной привязке бренда к конкретным лицам, интонации и формату юмора. По смыслу рассказа Царева, именно здесь «Балтимор» начал превращаться из просто успешного товара в марку с характером и узнаваемым стилем.
Второй поворотный момент связан с исчерпанием потенциала одной платформы. В конце этого сюжетного блока Царев говорит, что бренду уже хотелось, чтобы реклама стала «большим серьёзным событием», и одного «Городка» для этого было недостаточно. Это не кризис в прямом смысле, а точка смены масштаба: успешная интеграционная модель не отвергалась, но переставала быть достаточной для дальнейшего имиджевого роста.
Прямых данных о нынешнем использовании связки «Балтимора» с «Городком» в расшифровке нет. В историческом описании эта интеграция представлена как завершённый и очень удачный этап, а не как действующий актив бренда.
Косвенно нынешний статус таких кампаний описан позже, когда Александр Царев говорит, что знаменитая реклама «осталась только в легендах, в памяти, в подборках рекламы». Для темы «Городка» это означает, что её сила сегодня скорее ностальгическая и культурная, чем коммерческая: это важная часть наследия бренда, но не инструмент его текущего роста.
К фактическому пересказу в этой теме относятся: существование сотрудничества с «Городком», участие Стоянова и Олейникова в рекламных миниатюрах, наличие акции с квартирой в Москве за три этикетки и длительность партнёрства в пять лет. Эти элементы внутри рассказа подаются как исторические факты.
Оценочные и менее подтверждённые тезисы исходят от Александра Царева. К ним относятся утверждения, что «Городок» был одной из топ-10 развлекательных программ страны, что аудитория передачи точно совпадала с покупательской аудиторией бренда, а сама интеграция была «беспрецедентной» и «инновационной» для российского рекламного рынка. Также оценочным является вывод, что актёры стали частью культурного кода бренда: это сильная интерпретация, правдоподобная по логике рассказа, но не подтверждённая в транскрипте метриками или внешними данными.
По версии Александра Царева, после успешной фазы с «Городком» бренд перешёл к следующему уровню рекламной амбиции. Новый этап начался в феврале 2005 года, когда в сербской деревне Мечавник съёмочная группа агентства «Родная речь» снимала рекламу кетчупа «Балтимор Цыганский» с участием Эмира Кустурицы.
Царев отдельно фиксирует контекст: к этому моменту Кустурица уже был режиссёром мирового уровня с крупными фестивальными наградами. Поэтому сама новость о его участии в рекламе продукта массового спроса стала частью кампании. Из рассказа следует, что событие активно обсуждалось прессой, а реклама кетчупа превратилась в медийный повод.
Этот этап подан как логическое продолжение предыдущих рекламных успехов, но уже в другом масштабе. Если интеграции с «Городком» строили близость и узнаваемость, то ролик Кустурицы переводил бренд в зону большого имиджевого жеста. После него, по хронологии рассказа, последовал ещё один шаг вверх — кампания с Жераром Депардье.
В этой теме главным драйвером роста выступает не функциональное преимущество продукта, а символический капитал рекламы. Александр Царев прямо говорит, что участие звёздного режиссёра многократно усиливает шумиху вокруг ролика и помогает бренду выйти за пределы обычной товарной коммуникации. Иначе говоря, бренд начинает расти не только через полку и эфир, но и через новостную повестку.
Важным управленческим решением было вложение в имиджевую кампанию уровня, который для российского FMCG того периода выглядел нетипично. Бизнес-логика здесь строится на том, что рекламное событие само по себе становится маркетинговым активом: о нём пишут, его обсуждают, а бренд получает дополнительный вес, не сводимый к прямому контакту с роликом на телевидении.
Царев также подчёркивает связку между конкретным продуктом и выбранной эстетикой. Для «Балтимор Цыганский» использовалась балканская атмосфера, которую, по его мнению, и создавал Кустурица. Тем самым коммуникация работала не просто как звёздное украшение, а как стилистическое обрамление отдельного вкуса внутри линейки.
Ключевая развилка здесь — переход от сильной, но локально понятной рекламной модели к крупной имиджевой кампании, построенной на международном культурном имени. Это важный сдвиг: бренд перестаёт довольствоваться эффективной рекламой и начинает добиваться статуса заметного культурного события.
Внутри самого эпизода кризисов не описано. Однако Александр Царев указывает на существенный нюанс: в самой рекламе, по его оценке, «нет никакого особенного креатива», а основной эффект создаётся за счёт фигуры режиссёра и вызванного им информационного шума. Это означает, что поворотный момент был не в изменении продукта или идеи, а в резком повышении масштаба медийной инвестиции и в смене рекламного языка.
Прямых данных о нынешней коммерческой роли ролика Кустурицы в расшифровке нет. Эта кампания фигурирует как исторический пик рекламной дерзости бренда и как один из самых заметных элементов его мифологии.
Из более поздних фрагментов следует, что знаменитые кампании «Балтимора» в целом остались в памяти и рекламных подборках, а не в текущем рыночном действии. Для этой темы это означает, что ролик Кустурицы сегодня выступает скорее как символ прежнего масштаба и амбиций марки, чем как ресурс её актуального продвижения.
К фактической части относятся: дата съёмок — февраль 2005 года, место — Мечавник, участие агентства «Родная речь», связь ролика с вкусом «Балтимор Цыганский» и активное внимание прессы к самой кампании. Эти элементы в рассказе подаются как событийный каркас.
Сильная доля интерпретации исходит от Александра Царева. Оценочными являются формулировки о «совершенно невозможном маркетинговом жесте», отсутствии серьёзных аналогов в российском FMCG и о том, что бренд в моменте стал «знаменитостью». Спорным и сугубо авторским является и тезис, что в самом ролике «нет никакого особенного креатива»: это эстетическая оценка, а не проверяемый факт. Также не подтверждён данными вывод, что участие звёздного режиссёра обычно окупает инвестиции и наращивает культурный капитал бренда, хотя как маркетинговая логика это в рассказе выстроено последовательно.
Следующий этап после кампании с Кустурицей, по Александру Цареву, наступил 1 апреля 2006 года, когда вышел игровой ролик с Жераром Депардье. В центре сюжета — абсурдная комическая ситуация: герой Депардье проигрывает пари в бильярд, должен съесть шляпу и находит выход, поливая её томатным кетчупом «Балтимор».
Этот шаг в рассказе встроен в более широкую последовательность. К моменту выхода ролика у бренда уже были интеграции с «Городком» и несколько заметных рекламных решений. После ролика с Депардье Александр Царев подводит промежуточный итог первых семи лет: «Балтимор» прошёл путь от дешёвой пластиковой бутылки к стеклянной упаковке, сохранил натуральный рецепт и одновременно резко нарастил уровень маркетинга.
Итогом этого этапа в логике рассказа становится превращение марки в «российский супербренд». Сразу после этого Царев переводит повествование к новому повороту — рискованному решению о расширении бизнеса за пределы базового кетчупа.
Внутри этой темы рост объясняется сочетанием трёх элементов. Первый — использование знаменитости с очень конкретным и понятным образом. Александр Царев отдельно описывает Депардье как фигуру не утончённого гастрономического снобизма, а крупного, жизнелюбивого и «любящего поесть» мужчину, то есть как персонажа, хорошо подходящего для массового пищевого бренда.
Второй элемент — развитие упаковки как части позиционирования. Переход от дешёвой пластиковой бутылки к стеклянной в пересказе Царева подаётся не как техническая деталь, а как маркер роста статуса бренда и его дистанции от более простого отечественного продукта. Это поддерживало более сильный и уверенный образ на полке.
Третий драйвер — построение маркетинга как системы, а не набора отдельных роликов. По словам Царева, бренд соединил локальные интеграции, яркие сюжетные ролики и международных звёзд, получив медийный инструментарий, которого у российских FMCG-брендов тогда не было. В такой модели реклама работала уже не только на знание, но и на престиж марки.
Ролик с Депардье — это поворот от просто сильной рекламы к демонстрации рекламной мощи бренда. Если Кустурица обозначал новый уровень имиджа, то Депардье, по логике рассказа, закреплял этот статус и делал его более массовым и развлекательным.
Важной развилкой внутри темы можно считать и упаковочную эволюцию. Царев специально связывает смену пластика на стекло с общим взрослением бренда. Это был не кризис, а последовательное повышение «класса» продукта и коммуникации. Последствие такого шага — готовность аудитории воспринимать «Балтимор» не как дешёвый локальный заменитель, а как самостоятельный сильный бренд.
Прямых кризисов в этом фрагменте не описано, но в композиции всей истории это предельная точка рекламного подъёма перед стратегическим усложнением бизнеса.
Прямых данных о нынешнем использовании образа Депардье или этой маркетинговой модели нет. В более поздней части рассказа Александр Царев говорит, что знаменитые рекламные кампании бренда остались главным образом в памяти и в ретроспективных подборках.
Из этого следует, что данный этап сегодня представлен скорее как эталонный момент силы бренда. Его сильная сторона — высокая запоминаемость и масштаб, его ограничение — невозможность, по крайней мере в рассказе Царева, превратить этот рекламный капитал в долгосрочно устойчивую конкурентную позицию после последующих изменений в компании.
К фактам в этой теме относятся: дата выхода ролика с Депардье — 1 апреля 2006 года, его сюжетная канва, наличие к этому моменту интеграций с «Городком», а также переход бренда от пластиковой бутылки к стеклянной. Это конкретные опорные элементы рассказа.
Оценочные и интерпретационные утверждения принадлежат Александру Цареву. К ним относятся характеристики Депардье как «особого героя» российской рекламы, вывод о том, что ни у одного российского FMCG-бренда на тот момент не было сопоставимого рекламного инструментария, и определение «Балтимора» как «российского супербренда». Эти тезисы логично вписаны в нарратив, но в транскрипте не подкреплены количественными метриками эффективности рекламы, узнаваемости или капитализации бренда.
Александр Царев привязывает этот этап к моменту, когда к 2004 году «Балтимор» уже контролировал рынок кетчупа и достиг очень высокой доли. На этом фоне в 2005 году компания решилась на серьёзное расширение ассортимента за пределы базовой категории.
Сначала была запущена линейка «8 овощей» — более сложные натуральные продукты с составным вкусом. Параллельно появились готовые соусы в псевдоитальянской стилистике: помодоро с кусочками овощей, томатный с базиликом, болоньезе и арраббиата. Логика такого хода, по Цареву, строилась на том, что рядом на полке уже существовали более дорогие и воспринимаемо «премиальные» решения вроде Uncle Ben’s.
В том же расширительном контуре Царев упоминает и более дешёвые марки «Краснодарье» и «Восточный гурман», которые, по его словам, стартовали достаточно успешно. Тем самым бренд выстраивал не одну категорию и не одну цену, а более широкий портфель. Позднее в расшифровке уже говорится, что премиальная псевдоитальянская линия лишилась рекламной поддержки и ушла с рынка, что показывает ограниченную долговечность этой диверсификации.
В этой теме ростовая логика завязана на поиске второй и третьей опоры помимо кетчупа. Александр Царев прямо говорит, что в самой категории кетчупа есть потолок по марже, а более сложные соусы можно продавать в полтора-два раза дороже. Значит, расширение было попыткой поднять среднюю ценность корзины и занять соседние потребительские сценарии.
Отдельный драйвер — подстройка под реальные бытовые привычки. В интерпретации Царева, значительная часть покупателей тогда не готовила соусы с нуля и охотно покупала готовые баночные решения, которые упрощали домашнюю кухню. «Балтимор» пытался встроиться в этот спрос и перенести доверие, заработанное в кетчупе, на более сложные продуктовые формы.
Третья составляющая модели — работа сразу в нескольких ценовых сегментах. С одной стороны, бренд шёл вверх в сторону более дорогих и сложных вкусов, с другой — запускал дешёвые марки. Это похоже на попытку построить полноценный соусный портфель: основной бренд для лидерства, смежные категории для маржи и бюджетные суббренды для охвата нижнего сегмента.
Главная развилка — решение не оставаться доминирующим игроком в узкой категории, а превратиться в многослойную соусную компанию. В пересказе Царева это выглядит логичным именно потому, что кетчуп как категория ограничивал долгосрочный рост, даже при очень высокой рыночной доле.
Однако это же решение оказалось стратегически рискованным. Расширение означало рост продуктовой сложности, усложнение коммуникации и необходимость одновременно поддерживать несколько линеек и ценовых уровней. Позднейшая судьба псевдоитальянских соусов, которые потеряли рекламную поддержку и ушли с рынка, показывает, что не вся новая структура оказалась устойчивой.
Таким образом, этот этап можно считать поворотом от понятной модели «один геройский продукт — одна сильная коммуникация» к более сложному портфелю, требующему иных ресурсов и иной управленческой дисциплины.
По более поздним фрагментам расшифровки видно, что именно расширенные премиальные линии не удержались. Александр Царев говорит, что псевдоитальянские соусы вроде «Помодоро» перестали получать рекламную поддержку, начали слабеть и затем ушли с рынка.
Нижний сегмент тоже не стал гарантированной опорой: позже автор отмечает, что марка «Помидорка» отобрала часть нижнего ценового сегмента у брендов, принадлежавших «Балтимору». В результате расширение за пределы базового кетчупа не сформировало долгосрочно устойчивый второй центр тяжести бизнеса, а его результаты оказались более хрупкими, чем первоначальное лидерство в основной категории.
Фактическую основу темы составляют: указание на 2005 год как момент расширения, перечисление новых линеек «8 овощей» и псевдоитальянских соусов, а также упоминание более дешёвых марок «Краснодарье» и «Восточный гурман». Это конкретные элементы ассортиментной стратегии.
Оценочные тезисы вносит Александр Царев. К ним относятся утверждения, что к 2004 году доля «Балтимора» достигала 70%, что категория готовых соусов типа Uncle Ben’s воспринималась как более вкусная и дорогая, а также что такие продукты «решали очень много вопросов» для потребителя. Сюда же относится образный вывод, что у компании «было всё, чтобы начать захват мира». Это не проверяемые в рамках транскрипта факты, а авторская интерпретация степени силы бренда и разумности стратегии.
Ограничения модели Александр Царев начинает описывать в том же временном узле, где рассказывает о расширении ассортимента в середине 2000-х. Сначала фиксируется исходная проблема: при всей силе бренда кетчуп остаётся категорией с относительно низкой маржой. На этой основе и был сделан шаг к усложнению бизнеса.
Следом, уже после запуска новых линеек, в рассказе появляется обратная сторона роста. По словам Царева, новые продукты в условиях 2000-х требовали слишком больших рекламных бюджетов, а фокус компании начинал размываться. Важна именно последовательность: сначала доминирование в базовой категории, потом расширение как способ найти новые деньги, затем рост организационной и маркетинговой нагрузки.
На этом фоне парадоксально звучит другой тезис автора: доля основного кетчупа в тот момент якобы достигала рекордных 70–75%. То есть ограничения модели проявлялись не в форме мгновенного падения, а в форме скрытого напряжения внутри ещё очень сильного бизнеса.
Ростовая логика здесь двойственная. С одной стороны, «Балтимор» продолжал выигрывать за счёт уже завоёванной позиции в кетчупе и высокой доли основного продукта. С другой — сама архитектура бизнеса, по описанию Царева, становилась всё менее устойчивой: низкомаржинальное ядро подталкивало к расширению, а расширение требовало компетенций и ресурсов другого порядка.
Ключевое ограничение бизнес-модели — несоответствие между амбициями портфельного роста и масштабом управленческой машины. Александр Царев прямо говорит, что вести несколько коммуникационных историй одновременно — серьёзная нагрузка для российского предприятия, и что для такой работы нужно быть скорее «Хайнцем» или Unilever. Это означает, что проблема видится не только в деньгах, но и в институциональной зрелости компании.
Таким образом, ограничитель темпа находился на стыке экономики категории и сложности управления. Чем сильнее компания пыталась превратиться из лидера одного продукта в многоуровневый соусный портфель, тем выше становились затраты на поддержку, координацию и маркетинговую дисциплину.
Главная развилка здесь — выбор между сохранением сверхсильной специализации в кетчупе и построением диверсифицированной компании. Александр Царев подаёт решение о расширении как почти неизбежное с точки зрения экономики категории, но одновременно и как потенциально роковое с точки зрения управляемости.
Кризис на этом этапе ещё не оформлен в долговой обвал или продажу бизнеса, но предпосылки, по логике рассказа, уже видны. Размывание фокуса и рост рекламных потребностей выступают ранними сигналами того, что сильная рыночная доля сама по себе не гарантирует устойчивость. Это важный поворот: бренд может доминировать на полке, но внутренне уже подходить к пределу своей модели.
Последствие такой развилки позднее проявится в более широком кризисном сюжете — накоплении долгов и продаже компании. Внутри данной темы это не основной предмет, но именно здесь, в интерпретации Царева, закладывается основа для будущих проблем.
Прямого отдельного «текущего состояния» этой модели в выделенном фрагменте нет. Однако более поздняя часть расшифровки показывает, что ограничения не были преодолены: после продажи компании происходили оптимизация линейки, изменение рецептуры, сокращение поддержки и бренд-эрозия.
Если смотреть именно через призму этой темы, дальнейшая траектория выглядит как подтверждение того, что расширение не превратило «Балтимор» в устойчивую многокатегорийную платформу. Напротив, усложнение бизнеса и нехватка ресурса под него, по логике Царева, оказались факторами уязвимости.
В этой теме особенно важно отделять факты от аналитических суждений. Фактологически в рассказе присутствуют: описание кетчупа как базовой категории бизнеса, указание на запуск новых линеек, а также тезис о высокой доле основного продукта, которую автор оценивает в 70–75% «по разным данным».
При этом центральные выводы темы — в значительной степени интерпретация Александра Царева. Утверждения о низкой маржинальности кетчупа, лёгкости входа для демпингующих конкурентов, чрезмерности рекламных затрат и размывании фокуса поданы как аналитика автора, а не как ссылки на финансовую отчётность или независимые исследования. Особенно оценочно звучит формула о том, что с такой сложностью «надо быть “Хайнцем” или Unilever, чтобы с этим уметь работать». Это содержательная гипотеза о различии управленческих масштабов, но не проверяемый факт внутри данного материала.
К середине 2000-х «Балтимор», по словам Александра Царева, уже вышел далеко за рамки одного удачного бренда кетчупа. После периода доминирования в базовой категории и запуска дополнительных марок компания описывается как федеральный игрок с несколькими производственными площадками. На этом этапе у неё уже были собственное производство томатной пасты и собственная дистрибьюторская сеть, то есть не только сильный потребительский бренд, но и инфраструктура, поддерживающая масштаб по всей стране.
В качестве ретроспективной количественной привязки Царев приводит данные сделки 2009 года: годовой оборот по базовому соусному направлению составлял около 70 миллионов евро. При этом российский рынок кетчупа всё ещё рос на 10–15% в год, а «Балтимор», по его версии, рос быстрее самого рынка. В логике рассказа именно этот набор факторов — лидерство в категории, собственная вертикаль поставок и распределения, быстрый рост — и сделал компанию особенно заметной для международных стратегических покупателей.
В этой части расшифровки рост «Балтимора» объясняется сочетанием бренда и операционного масштаба. Речь идёт уже не просто об удачной рецептуре и рекламе, а о более зрелой бизнес-модели: компания имела несколько производственных площадок, сама производила томатную пасту и сама контролировала дистрибуцию. Это означает более высокую управляемость цепочки стоимости по сравнению с моделью, где бренд зависит от внешних поставщиков и чужих каналов продаж.
Отдельный фактор роста — состояние самой категории. По словам Царева, рынок кетчупа в России продолжал расти на 10–15% ежегодно, а «Балтимор» опережал этот рост. В таком описании компания выглядела не как зрелый актив без потенциала, а как лидер в расширяющемся сегменте. Для международных игроков это особенно важно: покупается не только текущая доля, но и возможность быстрее капитализировать будущий рост.
Привлекательность для глобальных корпораций в расшифровке объясняется через логику «buy vs build». Царев прямо говорит, что тому же Heinz было бы дешевле купить уже построенный рынок, чем годами поднимать собственную долю с 7–8% до уровней, которых достиг «Балтимор». В этой рамке ценность компании состояла сразу в четырёх элементах: в доле рынка, в локальной инфраструктуре, в узнаваемом бренде и в уже выстроенной работе с российским потребителем.
Ключевая развилка в этой теме — переход «Балтимора» из состояния быстрорастущего локального лидера в статус объекта стратегического интереса со стороны международных корпораций. Это ещё не кризис и не продажа, но уже изменение положения компании: успех начинает притягивать не только покупателей на полке, но и потенциальных покупателей самого бизнеса.
Внутри рассказа это важный поворот, потому что именно масштаб делает компанию целью для M&A. Пока бренд просто силён, он конкурент. Когда у него появляются собственное сырьё, сеть сбыта, федеральный охват и крупный оборот, он становится готовой платформой для входа или усиления глобального игрока на российском рынке.
По этой теме текущее состояние компании как самостоятельного операционного актива не описывается: раздел целиком относится к середине 2000-х и объясняет, почему «Балтимор» тогда выглядел особенно ценным. Нынешняя траектория здесь лишь подразумевается: из сильного национального лидера компания переходит в разряд актива, который логично пытаться купить.
К фактическому пересказу в этом фрагменте относятся следующие утверждения, поданные как данные из истории компании: к середине 2000-х «Балтимор» был федеральной компанией с несколькими производственными площадками, собственным производством томатной пасты и собственной дистрибьюторской сетью; годовой оборот соусного направления составлял около 70 миллионов евро; рынок кетчупа в России рос на 10–15% в год.
Оценочный слой задаёт Александр Царев. Его формулировки о том, что «Балтимор» «опережал волну», что «именно такие активы покупают международные корпорации» и что Heinz было бы выгоднее купить готовый рынок, чем строить долю самостоятельно, являются аналитическими выводами автора, а не верифицированными внутри расшифровки доказанными фактами. Также не приводятся независимые источники по доле Heinz в 7–8% именно в этот момент и не показывается расчёт, подтверждающий, что покупка точно была бы дешевле органического роста.
После описания того, как «Балтимор» стал привлекательным активом для международных компаний, в рассказе появляется конкретный эпизод: представитель Heinz связывается с Алексеем Антиповым и делает предложение о покупке. По словам Александра Царева, речь шла о 100 миллионах долларов и, судя по всему, о покрытии уже накапливавшихся долгов.
Антипов от предложения отказывается. Мотив отказа в расшифровке сформулирован прямо: собственник рассчитывал построить компанию стоимостью в миллиард. Далее Царев ретроспективно сопоставляет это решение с более поздними событиями и отмечает, что совсем скоро бизнес всё же будет продан, но уже другой компании и на значительно худших условиях.
Внутренняя логика отказа строится на том, что на тот момент компания и рынок ещё находились в фазе роста. Царев прямо признаёт, что такое решение можно понять с предпринимательской точки зрения: если актив растёт, а категория расширяется, продажа может казаться преждевременной. В этой рамке бизнес-модель «Балтимора» всё ещё воспринималась как не исчерпавшая потенциал, а предложение Heinz — как недооценивающее будущую стоимость компании.
Одновременно этот эпизод показывает зависимость стоимости бизнеса не только от текущих операционных результатов, но и от макроэкономического окна. В рассказе 100 миллионов долларов наличными интерпретируются как особенно сильное предложение именно потому, что глобальный кризис уже приближался, хотя внутри самой компании вера в дальнейший рост, по-видимому, перевешивала осторожность.
Главная развилка здесь — сам отказ от сделки. Это момент, в котором компания ещё действует из позиции силы и может выбирать, продаваться или нет. По версии Царева, именно здесь был упущен наиболее выгодный шанс на выход.
Второй важный момент — ретроспективная смена оценки этого решения после кризиса. Пока рынок рос, отказ выглядел как ставка на дальнейшее масштабирование. После ухудшения макросреды тот же шаг начинает трактоваться как стратегическая ошибка. Этот эпизод в логике видео выполняет роль «точки невозврата»: после неё «Балтимор» ещё не падает сразу, но теряет возможность выйти из бизнеса на премиальных условиях.
По этой теме текущего состояния компании как такового нет: рассматривается историческое решение 2007 года. Однако в ретроспективе этот эпизод описывается как упущенное окно возможностей, после которого переговорная позиция собственника ухудшилась.
Фактическая часть, как она изложена в расшифровке, состоит в следующем: Heinz предложил около 100 миллионов долларов, Антипов отказался, рассчитывая вырастить компанию до оценки в миллиард. Также упоминается, что предложение, вероятно, включало покрытие уже накопившихся долгов, но это сформулировано с оговоркой «судя по всему», то есть как предположение, а не как подтверждённый факт.
Оценочными являются суждения Александра Царева о том, что 2007 год был «крайне пороговым моментом» и что 100 миллионов долларов наличными были особенно удачным предложением. Сопоставления с продажами других FMCG-бизнесов, таких как «Тинькофф» и ПИТ, работают как иллюстративная аналогия, но не доказывают автоматически, что решение Антипова было ошибочным в момент его принятия. Внутри расшифровки не приводятся материалы переговоров, независимая оценка бизнеса или расчёты, которые позволили бы проверить, насколько реалистичной была цель в миллиард долларов.
После отказа от более раннего предложения, по словам Александра Царева, компания вошла в период финансового ухудшения. К 2008 году «Балтимор» накопил долги, которые не смог реструктурировать. В расшифровке приводятся ориентировочные цифры: около 1,2 миллиарда рублей, или примерно 40 миллионов евро.
Следующим этапом становится сделка 2009 года: Unilever покупает «Балтимор» примерно за 40 миллионов долларов, а долги списываются. Царев подчёркивает контраст с предложением Heinz трёхлетней давности, которое было почти в три раза выше. В логике повествования кризис 2008 года резко снизил рыночную стоимость актива и переговорную силу собственника.
В этой теме бизнес-модель рассматривается уже через призму уязвимости. Сам по себе масштаб компании не спас её от долговой нагрузки: по словам Царева, для бизнеса масштаба «Балтимор» сумма долга могла выглядеть не фатальной, но именно рынок и кризисная среда сделали её критической. Иначе говоря, прежняя модель роста оказалась чувствительной к ухудшению внешних условий и к невозможности договориться о реструктуризации.
Для Unilever актив был привлекателен как кризисная покупка. Царев описывает логику сделки так: глобальная корпорация, уже сильная в массовых пищевых категориях и управляющая большим портфелем брендов, получает лидера российского рынка по относительно низкой цене. В этом смысле продажа была не признаком силы продавца, а следствием того, что покупатель пришёл в момент максимальной слабости компании.
Главный кризисный узел — накопление долга и невозможность его реструктурировать. Это превращает ситуацию из проблемы роста в проблему выживания. Вторая развилка — мировой кризис 2008 года, который, по версии Царева, сделал собственников гораздо более сговорчивыми и резко изменил условия возможного выхода.
Ключевой поворотный момент — продажа Unilever в 2009 году. Последствия описаны как утрата независимости и резкое снижение стоимости бизнеса по сравнению с тем, что можно было получить до кризиса. Для Антипова это подаётся как завершение самостоятельной предпринимательской истории: не банкротство в прямом смысле, а вынужденный экзит на гораздо менее выгодных условиях.
Внутри этой темы текущее состояние описано лишь в историческом смысле: после сделки «Балтимор» уже не рассматривается как независимая компания. Фокус смещается с перспектив собственного роста на последствия интеграции в международную корпорацию, которые раскрываются уже в следующих темах.
К фактам, как они поданы в расшифровке, относятся ориентировочные параметры долга и сделки: около 1,2 миллиарда рублей долга к 2008 году, невозможность реструктуризации, продажа Unilever в 2009 году примерно за 40 миллионов долларов. Важно, что почти все цифры поданы с оговорками: «по разным данным», «около», «что-то около». Это указывает на приблизительный, а не строго документированный уровень точности.
Сильный оценочный компонент задаёт Александр Царев. Его формулировки о том, что Unilever купил лидера рынка «за копейки», что в нормальной ситуации бизнес мог бы стоить «может быть, и полмиллиарда», а кризис сделал людей «гораздо более сговорчивыми», являются интерпретациями автора. Они правдоподобны в общей логике повествования, но в самой расшифровке не подкреплены расчётами стоимости компании, структурой долгов или подробностями условий сделки. Даже тезис о том, что для бизнеса такого масштаба долг был «небольшой проблемой», — это авторская оценка, а не доказанный вывод.
После продажи «Балтимора», как говорит Александр Царев, Алексей Антипов предпринимал попытки вернуться на рынок соусов. В расшифровке упомянуто, что он выпускал, в частности, кетчуп «Красная Поляна». На этом конкретика почти заканчивается: ни точные даты, ни последовательность шагов, ни длительность этих попыток не раскрываются.
Итог этих возвращений сформулирован кратко: прежнего успеха Антипов «не добьётся и близко». Таким образом, вся постпродажная траектория бывшего владельца описана как серия неудачных попыток повторить масштаб «Балтимора».
По этому разделу содержательных данных почти нет. Из расшифровки известно только, что был новый продуктовый запуск под названием «Красная Поляна», но не объясняется, на какой сегмент он был нацелен, через какие каналы продавался, как позиционировался и за счёт чего должен был расти. Поэтому восстановить бизнес-модель этих попыток по имеющемуся материалу невозможно.
Ключевым поворотным моментом остаётся сама продажа «Балтимора»: после неё Антипов уже действует не как владелец федерального лидера категории, а как предприниматель, пытающийся заново войти на рынок. Следующая важная точка — запуск новых продуктов, но расшифровка не даёт материала, чтобы оценить, были ли это отдельные проекты, системная стратегия или разовые попытки.
Фактически единственное последствие, обозначенное в источнике, — отсутствие повторного успеха. Это делает тему не о новой фазе роста, а о невозможности воспроизвести прошлую комбинацию масштаба, времени выхода на рынок и силы бренда.
По имеющимся данным, успешного возвращения не произошло. Внутри расшифровки нынешнее положение этих постбалтиморовских проектов не раскрывается, поэтому можно зафиксировать лишь то, что заметного нового бренда масштаба «Балтимора» у Антипова не получилось.
Практически весь этот фрагмент дан в виде краткого авторского пересказа без подробной фактологии. Фактическим сообщением можно считать только то, что после продажи были попытки вернуться на рынок и что среди них упоминается кетчуп «Красная Поляна».
Оценка «не добьётся и близко» принадлежит Александру Цареву и в расшифровке не подкреплена ни цифрами продаж, ни долей рынка, ни сравнением с конкурентами. Это делает тему одной из самых слабо документированных во всём представленном материале.
После покупки бренда Unilever, по словам Александра Царева, рекламная поддержка «Балтимора» не прекратилась, но направление продвижения изменилось. Сначала кетчуп начали продвигать как мужской продукт, связанный с пикниками и шашлыками. В этом же блоке Царев отмечает, что отдельные ролики визуально и по приёму напоминали рекламу основного международного конкурента, в частности через демонстрацию медленно текущего соуса.
Следующий обозначенный этап относится к 2011 году, когда «Балтимор» начали связывать с образом чемпионов. Центральным партнёром стала команда «КамАЗ-Мастер», победитель «Дакара». Затем упоминаются и другие кампании: ролик с гимнастом Немовым и семейный ролик, где сын на глазах у отца вырастает и сам открывает бутылку кетчупа. Этот период завершается выводом автора: несмотря на продолжающуюся рекламную активность, нового взлёта у бренда не произошло.
С точки зрения продвижения меняется сама логика бренда. Если до сделки «Балтимор» в рассказе ассоциировался с более самобытной и культурно встроенной рекламой, то после перехода к Unilever акцент смещается на более стандартные для категории сценарии потребления: мясо, выездной отдых, мужская компания, спортивные победы, семейный быт. Это похоже на попытку встроить марку в более универсальный корпоративный шаблон и продавать не уникальность бренда, а типовую функциональную роль кетчупа в повседневом употреблении.
Однако расшифровка не даёт данных о результативности этой модели в цифрах. Нет сведений о приросте продаж, возврате доли рынка или эффективности отдельных кампаний. Поэтому можно уверенно говорить только о смене стилистики и позиционирования, но не о том, что эта новая модель роста сработала.
Ключевой перелом связан именно со сменой собственника. Царев прямо противопоставляет прежнюю модель рекламирования и новую: бренд не исчезает из коммуникации, но начинает говорить с аудиторией другим языком. Это важная развилка, потому что меняется не просто креатив, а набор ассоциаций, через которые «Балтимор» должен был оставаться значимым на полке.
Внутри нового периода можно выделить несколько точек: переход к «мужскому» образу и тематике шашлыков, затем попытку усилить бренд через спортивное партнёрство с «КамАЗ-Мастер», а затем более семейные и нейтральные сюжеты. По оценке автора, эти шаги не дали нового импульса. Именно здесь в рассказе появляется ощущение, что бренд всё ещё рекламируют, но уже без прежней культурной силы и без заметного эффекта перезапуска.
В рамках этой темы текущее состояние формулируется как отсутствие нового взлёта. Сильной стороной бренда оставалась инерция известности и возможность получать рекламную поддержку от крупной корпорации. Ограничением стала потеря ярко отличимой коммуникационной идентичности: даже удачные ролики уже не складывались в то сильное и цельное бренд-повествование, которое было раньше.
Дальнейшая траектория в самой расшифровке показана как переход к более глубокой эрозии бренда, но развернуто это обсуждается уже в следующей теме. Здесь важен промежуточный вывод: смена рекламной стилистики не дала нового лидерского цикла.
К фактическому слою относятся сообщения о том, что после покупки Unilever продолжил рекламную поддержку «Балтимора», продвигал его через мужской образ и пикники, а в 2011 году связал бренд с командой «КамАЗ-Мастер». Также в расшифровке упомянуты ролики с Немовым и семейный сюжет с взрослеющим сыном.
Большая часть оценки в этом фрагменте принадлежит Александру Цареву. Его тезисы о том, что Unilever «буквально копирует» решения конкурента, что кампания с Немовым снята «абсолютно по западному лекалу» и выглядит «довольно слабо», а также общий вывод «нового взлёта не случается» — это интерпретации автора. В расшифровке не приводятся замеры узнаваемости, изменения доли рынка именно после этих кампаний или сравнительные рекламные метрики, которые позволили бы подтвердить такую оценку количественно.
По словам Александра Царева, после перехода бренда под контроль Unilever начался этап, на котором исходные продуктовые принципы стали пересматриваться. Он прямо связывает этот период с 2010 годом: именно тогда, как утверждается в видео, рецептура «Балтимора» начала меняться. В состав, от которого бренд раньше дистанцировался, были добавлены крахмал и яблочное пюре.
Параллельно, по версии Царева, изменилась не только рецептура базового продукта, но и ассортиментная политика. Премиальная псевдоитальянская линейка «Помодоро», ранее выступавшая как попытка выйти за пределы обычного кетчупа, перестала получать рекламную поддержку. После этого, как описано в расшифровке, линейка начала терять позиции и в итоге ушла с рынка.
В рамках этой темы ростовые драйверы описаны скорее через их утрату. Изначально «Балтимор», по логике всего рассказа Царева, строил спрос на отличии от массового рынка: натуральность, высокая томатная насыщенность, отказ от яблочного пюре как дешёвого наполнителя и более сложные продуктовые линейки. После 2010 года эта модель, по его версии, начала заменяться более типичной для крупной корпорации логикой оптимизации себестоимости и упрощения портфеля.
С точки зрения бизнес-модели это означало два сдвига. Во-первых, базовый продукт стал меньше опираться на прежнее рецептурное отличие. Во-вторых, дополнительные премиальные линейки, которые могли давать бренду более высокую ценность и расширять поводы для покупки, лишились маркетинговой подпитки. В результате бренд, судя по рассказу, стал двигаться от модели «дифференцированный лидер» к модели «массовый, стандартизируемый продукт».
Ключевой развилкой внутри этой темы Александр Царев считает момент изменения состава после 2010 года. Для бренда, который раньше публично противопоставлял себя продуктам с яблочным пюре, возвращение этого ингредиента выглядело, в его интерпретации, как отказ от собственной идентичности. Появление крахмала он тоже трактует как признак удешевления и технологической оптимизации.
Второй поворотный момент — прекращение рекламной поддержки «Помодоро». Здесь кризис не был одномоментным: по логике рассказа, линейка не закрылась сразу, но без поддержки постепенно потеряла шансы на развитие. Важна сама связка: изменение продукта и ослабление ассортимента происходят одновременно, и это усиливает эффект эрозии бренда.
В пределах этой темы текущее состояние описано как результат уже совершившихся изменений: исходная рецептурная уникальность ослаблена, а более сложные и премиальные продуктовые направления фактически исчезли. Отдельных данных о восстановлении прежней рецептуры или возвращении расширенной линейки в расшифровке нет.
Вероятная траектория в логике Александра Царева выглядит неблагоприятно: если бренд перестаёт отличаться составом и одновременно сворачивает поддерживаемые премиальные ответвления, то он утрачивает основания для более сильной лояльности и превращается в более обычный товар на полке.
Фактическая часть пересказа в этой теме такова: Александр Царев утверждает, что с 2010 года в рецептуре появились крахмал и яблочное пюре, а линейка «Помодоро» перестала получать рекламную поддержку и со временем ушла с рынка. Это подано как последовательность событий, но в расшифровке не приводятся документы, составы упаковок или данные продаж.
Оценочная часть выражена гораздо сильнее. Возвращение яблочного пюре описывается как ироничный отказ от прежних принципов, а корпоративное объяснение «более сбалансированным вкусом» Царев явно ставит под сомнение. Его вывод о том, что изменения были продиктованы именно удешевлением и оптимизацией, — интерпретация автора, а не доказанный в расшифровке факт.
Александр Царев вводит саму тему бренд-эрозии с определения: это не скандал и не резкий обвал, а медленное вымывание отличительных свойств марки. В его описании этот процесс начинается после сделки с Unilever и развивается поэтапно. Сначала меняются отдельные ингредиенты, затем сокращается или упрощается линейка, дальше уходит дорогая рекламная поддержка, а вслед за этим может обновляться упаковка и слабеть коммуникационный стиль.
Применительно к «Балтимору» эта логика, по словам Царева, проявилась в изменении рецептуры, исчезновении рекламной поддержки премиальных продуктов и общем ослаблении креативной силы бренда. Следующий этап — реакция потребителя: в рассказе подчёркнуто, что покупатель замечает, что бренд «стал не тот». После этого начинается длительное снижение рыночной доли.
В этой теме бизнес-модель раннего успеха важна как фон для понимания эрозии. По всей логике видео первоначальная лояльность к «Балтимору» строилась на сочетании трёх факторов: рецептурной отличимости, широкого, но осмысленного ассортимента и сильной локально понятной рекламы. Бренд был не просто кетчупом, а знакомым культурным объектом с узнаваемым вкусом и стилем коммуникации.
Эрозия, по интерпретации Царева, разрушает именно эту комбинацию. Когда продукт теряет рецептурную чистоту, ассортимент — поддерживаемые премиальные ответвления, а маркетинг — прежнюю силу и характер, бизнес-модель перестаёт опираться на дифференциацию. Тогда марка уже не выигрывает за счёт особого образа и превращается в более заменяемый товар, уязвимый и для дешёвых конкурентов, и для международных брендов.
Ключевая развилка в этой теме — переход от бренда с выраженной идентичностью к бренду, управляемому по логике постепенной оптимизации. Александр Царев подчёркивает, что это не «взрыв», а последовательность маленьких решений, каждое из которых само по себе может казаться нефатальным. Именно поэтому кризис здесь труднее заметить на ранней стадии.
Второй переломный момент — ослабление рекламного креатива. Царев специально противопоставляет более позднюю рекламу «Балтимора» и сильные, абсурдистские, запоминающиеся кампании других брендов корпорации, в частности ролик про «говорящие сельди». Это сравнение нужно ему, чтобы показать: проблема не только в составе, но и в исчезновении эмоционального и культурного слоя бренда.
В рамках этой темы текущее состояние описано как итог уже завершившейся эрозии. Александр Царев говорит о постепенном сползании доли рынка и формулирует результат через последовательное понижение статуса: от лидера к крепкому середняку, затем к одному из многих и далее к аутсайдеру. Точных цифр в этом фрагменте не приводится, но направление движения обозначено однозначно.
Перспектива в логике автора негативна: если бренд утратил те признаки, на которых строилась начальная лояльность, вернуть прежний статус крайне сложно. В расшифровке не упоминаются какие-либо меры по восстановлению исходной идентичности, поэтому бренд-эрозия показана как практически необратимый процесс.
Фактический каркас здесь состоит из нескольких утверждений Александра Царева: после сделки менялись ингредиенты, сокращалась линейка, слабела реклама, а рыночная доля снижалась. Однако большая часть раздела построена как аналитическая интерпретация через понятие «бренд-эрозия». Это авторская рамка, а не цитата из документов компании.
Сильно оценочными являются и конкретные формулировки. Например, тезис о том, что потребитель массово понял, что «что-то пошло не так», в расшифровке не подкреплён исследованиями. Сравнение с роликом про «говорящие сельди» и утверждение, что такую рекламу можно было бы показывать на «Каннских львах», тоже носит субъективный, а не доказательный характер.
После описания бренд-эрозии Александр Царев переходит к внешнему конкурентному давлению. Сначала, по его словам, появился более сильный новый игрок в нижнем сегменте — марка «Помидорка», которая отобрала часть спроса у более дешёвых брендов, связанных с «Балтимором». Затем усилились региональные производители: благодаря новому оборудованию они смогли выпускать соус приемлемого качества и выигрывать за счёт более низкой цены и экономии на логистике.
Следующим этапом стало усиление Heinz. По версии Царева, к этому моменту компания локализовала производство и, используя более серьёзные бюджеты, начала постепенно усиливать давление на «Балтимор». Так конкурентная среда изменилась сразу с двух сторон: снизу — за счёт более дешёвых локальных марок, сверху и в центре — за счёт глобального бренда, сделавшегося более доступным по цене.
В этой теме важны уже не внутренние драйверы «Балтимора», а чужие. «Помидорка» и региональные производители, как описывает Царев, росли за счёт ценовой доступности и операционного преимущества на короткой логистике. Их бизнес-модель выглядела проще: не тратить столько на бренд, а предлагать приемлемое качество дешевле.
Heinz, по рассказу, усилился за счёт другой модели. Его драйвером стала локализация производства, которая позволила снизить барьер цены, и сильный маркетинговый ресурс глобальной компании. В такой конфигурации «Балтимор» терял сразу оба прежних преимущества: уже нельзя было уверенно отстроиться ни как более качественный локальный бренд, ни как очевидно более доступная альтернатива импортному продукту.
Ключевой развилкой внутри этой темы стала локализация Heinz. Пока международный бренд был дорогим и менее адаптированным, у «Балтимора» сохранялось пространство для лидерства. Когда же Heinz стал производиться локально и оказался более привлекателен по цене, давление на лидера резко усилилось.
Второй переломный фактор — технологическое взросление региональных игроков. Александр Царев подчёркивает, что с новым оборудованием стало возможно делать «приемлемый» соус вне федерального масштаба. Это означает, что прежняя дистанция между лидером категории и локальными производителями сузилась, а полка стала более фрагментированной.
В рамках этой темы текущее состояние описано через утрату лидерства. Александр Царев не даёт здесь точных долей, но говорит о медленном и системном снижении позиций: «Балтимор» перестал быть единственным заметным центром категории и оказался поджат с разных сторон. Конкурентная среда стала более плотной и менее благоприятной для бренда, который уже ослабил собственные отличия.
Вероятная траектория, если опираться только на этот фрагмент, — дальнейшее ухудшение позиции при отсутствии нового сильного повода для выбора марки. В транскрипте не упоминается, что у «Балтимора» появился ответ на усиление региональных производителей или локализованного Heinz.
К фактическому ядру относятся такие утверждения Александра Царева: «Помидорка» усилилась в нижнем сегменте, региональные производители подняли качество благодаря новому оборудованию, а Heinz локализовал производство и стал сильнее давить на рынок. Но в расшифровке нет конкретных чисел о долях этих игроков и нет ссылок на исследования, позволяющие измерить вклад каждого фактора в падение «Балтимора».
Некоторые формулировки явно образные. Выражение о том, что Heinz начал «медленно душить» «Балтимор», — оценочная метафора, а не нейтральное описание. Также тезис о том, что «Помидорка» именно «отобрала» нижний сегмент, в данном фрагменте не подтверждён данными о продажах или структуре портфеля.
По версии Александра Царева, после периода ослабления бренда внутри портфеля Unilever началась последовательная оптимизация. Сначала сократилась рекламная поддержка, затем была сжата продуктовая линейка, а следующим шагом стало решение самой корпорации выйти из категории соусов как из категории, утратившей привлекательность.
Формальной развязкой этого процесса стал 2021 год. Тогда, как сказано в видео, Unilever продал остатки «Балтимора» группе KDV. В расшифровке не раскрываются детали интеграции после сделки, но сама продажа подаётся как итог того, что бренд перестал быть стратегическим активом для международного владельца.
В этой теме описывается не рост «Балтимора», а логика управления портфелем крупной корпорации. Александр Царев подчёркивает, что у международных компаний, как правило, нет «локальных любимчиков»: решение принимается не из привязанности к марке, а по финансовой эффективности категории и актива внутри портфеля. Соответственно, бизнес-модель Unilever в этом рассказе — это постоянное сопоставление доходности, перспектив и затрат на поддержку.
Дополнительным объяснением выхода из соусов Царев называет более широкий рыночный тренд: на развитых рынках якобы снижается значимость «мусорных продуктовых категорий», к которым он относит кетчуп и майонез. Он также связывает это с распространением препаратов, снижающих аппетит, включая «Оземпик». В контексте темы это подано как внешняя логика, которая могла сделать категорию ещё менее приоритетной для корпорации.
Главный поворотный момент здесь — решение Unilever выйти из категории соусов. Оно означает смену масштаба проблемы: речь уже не о поддержке или перезапуске конкретного бренда, а о том, что сама категория перестаёт считаться интересной внутри глобального портфеля. Для «Балтимора» это фактически исключает серьёзную попытку нового роста в рамках прежнего владельца.
Второй поворотный момент — продажа KDV в 2021 году. Последствием этой сделки стало окончательное завершение эпохи Unilever для бренда. В расшифровке это не подаётся как начало немедленного возрождения; скорее, как передача уже сильно ослабленного актива новому собственнику.
По этому тематическому блоку текущее положение описано как состояние после выхода бренда из стратегического фокуса Unilever. Относительно KDV Александр Царев делает лишь общее замечание, что группа ему кажется интересной и достойной отдельного разговора. Конкретного плана по развитию «Балтимора» после покупки в расшифровке нет.
С точки зрения перспектив здесь зафиксирована скорее неопределённость. Есть новый собственник, но нет данных о крупном перезапуске категории или возврате прежней роли бренда. Поэтому дальнейшая траектория внутри темы описывается как открытая, но без подтверждённых признаков разворота вверх.
Фактическая основа раздела ограничена несколькими тезисами: Unilever последовательно оптимизировал бренд, решил выйти из соусов и в 2021 году продал остатки «Балтимора» группе KDV. Эти утверждения присутствуют в расшифровке напрямую. Однако причинно-следственные объяснения носят более спорный характер.
Наиболее оценочны утверждения о том, что корпорации «не любят» локальные бренды, что категория соусов объективно теряет перспективу именно по тем причинам, которые перечисляет Царев, и что препараты вроде «Оземпика» уже влияют на судьбу таких рынков. Эта логика в видео выглядит как авторская интерпретация макротренда и не подкрепляется в самом фрагменте конкретными данными по «Балтимору» или по российскому рынку соусов.
После продажи KDV, как рассказывает Александр Царев, «Балтимор» сохранился как торговая марка. При этом описание текущего этапа строится не вокруг роста, а вокруг уменьшения масштаба присутствия. Если раньше бренд был заметным федеральным символом категории и ассоциировался с крупными рекламными кампаниями, то теперь он существует в гораздо более скромном формате.
Одним из видимых признаков этого нового этапа Царев называет упаковку: бутылка стала редкостью, а сам кетчуп чаще встречается в пакетах doypack. В его подаче это не просто техническая смена формата, а маркер общего упрощения бренда.
В рамках этой темы о росте почти не говорится; скорее описывается модель выживания марки. Судя по словам Александра Царева, нынешняя логика существования «Балтимора» основана на сохранении узнаваемого имени при более простом, экономичном и функциональном формате присутствия на полке. Больших рекламных инвестиций или расширенной бренд-истории в текущем виде он не отмечает.
Если искать сильную сторону, то ею остаётся сам факт сохранения марки и остаточная узнаваемость имени. Главные ограничения, напротив, связаны со снижением заметности, более дешёвым визуально и функционально форматом упаковки и отсутствием той коммуникационной мощи, которая раньше работала на бренд как на культурный символ.
Поворотным моментом для текущего состояния стала не одна конкретная дата, а сумма предшествующих решений: корпоративная оптимизация, ослабление продукта, потеря рекламной силы, продажа бренда новому владельцу. Все эти шаги, по логике Царева, привели к тому, что современный «Балтимор» существует уже не как супербренд, а как остаток когда-то сильной марки.
Отдельный визуальный и рыночный перелом — переход к более простым форматам упаковки, прежде всего к doypack. В нарративе видео это выступает символом «приземления» бренда и отказа от прежней премиальной или хотя бы заметной полочной роли.
По прямому описанию Александра Царева, марка всё ещё присутствует на рынке, но стала редкой и менее заметной. Бутылочный формат встречается реже, преобладают более простые упаковочные решения. Знаменитые рекламные кампании остались в памяти аудитории и в подборках старой рекламы, но не работают как живая часть текущего рыночного присутствия.
Прогноз в расшифровке двойственный. С одной стороны, текущее состояние характеризуется как «досуха оптимизированный» продукт, что предполагает слабую базу для нового большого роста. С другой стороны, Царев в финале выражает надежду на возрождение бренда с натуральными вкусами, кусочками овощей и сильной рекламой. Это именно надежда автора, а не сообщение о намеченном плане.
Фактический уровень здесь включает утверждения о том, что торговая марка «Балтимор» существует, бутылка стала редкостью, а doypack встречается чаще. В расшифровке также прямо сказано, что прежняя рекламная кампания осталась в прошлом и что бренд заметно упростился.
Самые сильные оценки принадлежат Александру Цареву. Формулы вроде «досуха оптимизированный продукт», «мегакорпорация убила лучший российский соус» и «лучший российский продукт» — это эмоциональные авторские выводы, а не нейтрально подтверждённые факты. Надежда на возрождение бренда тоже не опирается на приведённые в видео действия собственника и остаётся пожеланием автора.
По Александру Цареву, итоговая фаза истории «Балтимора» начинается после продажи бренда Unilever в 2009 году. Именно этот момент подаётся как переход от предпринимательской логики основателя к корпоративной логике портфельного управления. В пересказе автора покупатель приобрёл не только производство и дистрибуцию, но и накопленное доверие к марке, однако дальше история развивается не как масштабирование сильного локального лидера, а как его постепенное растворение внутри крупной структуры.
Сразу после сделки рекламная поддержка ещё сохраняется, но меняется направление бренда. Вместо прежней модели, где «Балтимор» ассоциировался с самобытным вкусом, юмором и яркой культурной коммуникацией, начинается продвижение через более стандартные для массовой категории образы: мужской продукт, пикники, шашлыки, спорт, «чемпионы». В 2011 году, по словам автора, бренд связывают с «КамАЗ-Мастер», позже появляются и другие кампании, но нового качественного скачка не происходит.
Следующий этап — изменение самого продукта. По утверждению Александра Царева, с 2010 года рецептура начинает меняться: в составе появляются крахмал и яблочное пюре, то есть именно те компоненты, от которых ранний «Балтимор» прежде демонстративно отстраивался. Одновременно ослабевает поддержка более сложных и дорогих линеек, в частности псевдоитальянских соусов, и они уходят с рынка. В этой точке автор видит уже не отдельные тактические правки, а системное размывание бренда.
Далее, по его описанию, идёт затяжное снижение рыночных позиций: сначала потеря лидерства, затем превращение в «крепкого середняка», потом в одного из многих игроков и, наконец, в аутсайдера. На эту деградацию накладываются и внешние факторы: усиление региональных производителей, давление локализованного Heinz, переток покупателей в более дешёвые или лучше поддерживаемые марки. Завершающий этап — выход Unilever из категории соусов и продажа остатков бренда группе KDV в 2021 году. На момент рассказа марка формально существует, но уже в ослабленном и малозаметном виде.
В рамках этой темы автор противопоставляет две бизнес-модели: исходную модель роста «Балтимора» и ту корпоративную модель, которая, по его мнению, пришла ей на смену после сделки. Исходная модель в финальном выводе восстановлена ретроспективно: сила бренда строилась на трёх связках — заметно отличающемся продукте, доверии к натуральности и сильной рекламной идентичности. Даже когда Царев говорит уже о позднем периоде, он постоянно возвращается к мысли, что ценность «Балтимора» состояла не просто в доле рынка, а в уникальном сочетании рецептуры, вкусовой адаптации и запоминаемой коммуникации.
После перехода к Unilever, по версии автора, механика изменилась. Вместо роста через отличимость бренд начинает существовать по логике оптимизации портфеля. Это означает не развитие его индивидуальности, а упрощение и удешевление: рецепт становится более стандартным, ассортимент — уже, коммуникация — менее оригинальной, а премиальные и сложные продукты лишаются достаточной поддержки. В этой интерпретации бизнес-модель смещается от создания дополнительной ценности к извлечению остаточной ценности из уже известного имени.
Для автора особенно важно, что исчезает согласованность между продуктом и рекламой. Ранний «Балтимор» рос потому, что обещание в коммуникации соответствовало самому товару: натуральный, «с характером», локально понятный и при этом хорошо упакованный в массовую культуру. Поздний «Балтимор», напротив, продвигается через общие мужские, спортивные и семейные коды, которые не возвращают бренду его прежнюю уникальность. В логике рассказа это и есть ключевой изъян новой модели: компания ещё использует известное имя, но уже не воспроизводит те причины, по которым потребитель когда-то сделал этот бренд своим.
Автор также показывает, что корпоративная эффективность здесь понимается не как инвестиция в долгий бренд-билдинг, а как кратко- и среднесрочная оптимизация издержек и линейки. Поэтому «Балтимор» не становится внутри Unilever центральным активом категории, а превращается в один из управляемых SKU-пакетов. Отсюда вывод: бренд перестал удерживаться за счёт собственной идентичности и начал существовать по инерции узнаваемости, что и сделало его уязвимым.
Главная развилка в этой теме — сама продажа бизнеса Unilever. По Александру Цареву, именно смена собственника превращает бренд из самостоятельного лидера в объект корпоративного управления. Формально это не одномоментный крах: реклама продолжается, бренд остаётся на полке, выпуск продукта не прекращается. Но содержательно, как утверждает автор, с этого момента меняется сама цель управления маркой.
Второй поворотный момент — смена позиционирования. Автор считает, что переход к «мужскому» и спортивно-пикниковому образу был попыткой встроить «Балтимор» в более стандартную категорийную матрицу. Он отдельно отмечает, что часть рекламных решений выглядела как копирование приёмов конкурентов, прежде всего Heinz. Это важно для его общего тезиса: бренд проиграл не потому, что исчез с рынка сразу, а потому, что перестал быть собой.
Третья критическая точка — изменение рецептуры и ассортимента. Появление крахмала и яблочного пюре в 2010 году подаётся как символический слом первоначального обещания бренда. Для автора это не просто технологическая корректировка, а отмена той продуктовой философии, на которой «Балтимор» когда-то построил отличие от советских и постсоветских соусов. Параллельное сворачивание поддержки премиальных линеек усиливает этот эффект: бренд теряет и вкусовую глубину, и эмоциональную рамку.
Четвёртая развилка — корпоративное решение выйти из категории соусов. Здесь «Балтимор» уже описывается не как отдельная проблема марки, а как жертва более крупной портфельной логики: если категория признана малоперспективной, локальный бренд внутри неё не получает приоритета. Продажа остатков KDV в 2021 году становится финальной институциональной точкой этой истории. В конструкции автора это завершение процесса, который начался не с рыночного провала в узком смысле, а с утраты стратегической субъектности после сделки.
На момент рассказа «Балтимор», по словам Александра Царева, сохраняется как торговая марка, но уже не как заметный культурный и категорийный лидер. Бренд ещё присутствует на рынке, однако бутылка стала редкостью, а продукт чаще встречается в более простом формате doypack. Это подаётся как внешний признак удешевления и потери прежнего статуса.
Текущее состояние описано как результат «досуха оптимизированного» существования. Сильная сторона у бренда фактически одна — остаточная узнаваемость имени и память о прежнем качестве и рекламе. Но в текущей конфигурации эти активы, по версии автора, почти не конвертируются в новый рост, потому что исчезли и прежняя продуктовая особенность, и прежняя мощная креативная рамка. Рекламная легенда осталась в памяти аудитории и в подборках старой рекламы, а не в актуальном рыночном присутствии.
Вероятную траекторию автор формулирует скорее эмоционально, чем аналитически. Он не показывает признаков нового устойчивого роста, но оставляет надежду на возможное возрождение марки — именно в том случае, если к ней вернутся натуральные вкусы, сложные овощные продукты и выдающаяся реклама, с которыми бренд ассоциировался в период расцвета. Это скорее пожелание, чем прогноз, но в логике видео именно возвращение к исходной идентичности выглядело бы единственным убедительным сценарием восстановления.
Фактическая часть рассказа включает несколько относительно чётких опорных утверждений: после продажи Unilever стратегия продвижения изменилась; с 2010 года, по словам автора, в рецептуре появились крахмал и яблочное пюре; часть более сложных линеек перестала получать рекламную поддержку и ушла с рынка; бренд терял долю; в 2021 году остатки «Балтимора» были проданы KDV; марка существует до сих пор, но стала менее заметной и чаще продаётся в упрощённой упаковке. Эти элементы в видео подаются как фактический каркас поздней истории бренда.
Поверх этого каркаса Александр Царев строит ряд оценочных и спорных выводов. Ключевой оценочный тезис — что Unilever фактически не ставил перед собой задачу сохранить доверие к бренду. Это сильная интерпретация намерений корпорации, но в самом материале не приводятся внутренние документы, интервью менеджмента или иные прямые подтверждения такой установки. Аналогично тезис о том, что корпорация «убила лучший российский соус» — это не фактологическое заключение, а яркая авторская формулировка.
Спорным остаётся и причинно-следственный масштаб выводов. Автор связывает падение бренда прежде всего со сменой собственника, оптимизацией и разрушением исходной модели. Это объяснение внутренне последовательно, но в самом ролике не сопоставляется количественно с другими факторами: общими изменениями потребительского спроса, ценовой конкуренцией, перестройкой розницы, усилением private label, маркетинговыми бюджетами конкурентов и прочими структурными изменениями рынка. То есть версия автора выглядит убедительной как narrative explanation, но не как доказанная единственная причина.
Отдельно спорной выглядит оценка категории соусов как «теряющей перспективу» с последующей привязкой к распространению препаратов вроде «Оземпика». Внутри данного рассказа это вынесено как широкий отраслевой комментарий, однако без детальной аргументации применительно именно к российскому рынку кетчупов и без прямой связи с конкретной динамикой «Балтимора». Поэтому этот тезис стоит воспринимать как расширительное мнение автора, а не как строго установленный фактор судьбы бренда.
Итоговый вывод Александра Царева можно сформулировать так: «Балтимор» проиграл не потому, что у него не было имени или рынка, а потому, что после смены собственника исчезло то сочетание продукта, рекламной смелости и локальной идентичности, которое однажды сделало его лидером. Это центральный тезис темы, но он остаётся именно авторской интерпретацией истории, а не бесспорным фактом.